📊 Projeção considera a soma da CBS e do IBS em 2033; proposta de 11,3% para o tributo federal ficou acima das estimativas anteriores e gerou preocupação entre representantes de diferentes setores econômicos.
A alíquota conjunta dos novos impostos sobre o consumo no Brasil poderá ultrapassar 30% quando a reforma tributária estiver totalmente implementada, em 2033. A projeção ganhou força após o Tribunal de Contas da União (TCU) aprovar uma proposta de alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que começará a ser cobrado em 2027.
O percentual sugerido pelo TCU ficou acima das estimativas anteriores. Em 2024, o governo federal calculava uma alíquota de 8,8%. Já a consultoria Roit estimava 9,43%, enquanto projeções divulgadas pelo Comitê Gestor do IBS apontavam aproximadamente 9,2%.
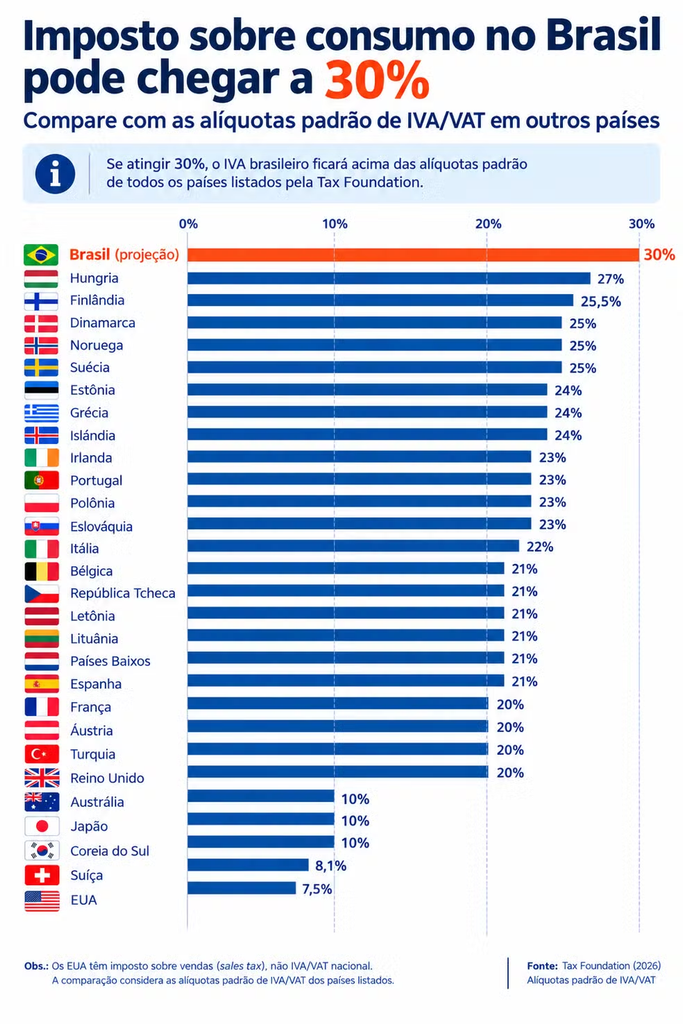
Além da CBS, a reforma prevê a criação do Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios. Uma estimativa anterior indicava que sua alíquota poderia chegar a 18,7%. Com a combinação dos percentuais, a tributação total poderá alcançar aproximadamente 30%.
A alíquota de 11,3% ainda será submetida ao Congresso Nacional. Caberá ao Senado definir o percentual final até 15 de dezembro, para aplicação a partir de 2027. A tributação integral do novo sistema está prevista para 2033.
🌎 Brasil poderá superar países da OCDE
Considerando a projeção de 30%, o Brasil poderá apresentar uma das maiores alíquotas de imposto sobre o consumo do mundo. Segundo levantamento da Tax Foundation, a média dos impostos gerais sobre o consumo nos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) é de 19,4%.
A comparação coloca o percentual brasileiro projetado acima das alíquotas dos países desenvolvidos analisados no levantamento, divulgado em outubro de 2026.
O governo federal, por sua vez, argumenta que a tributação atual sobre o consumo já representa aproximadamente 34%. Entretanto, o cálculo é dificultado pela complexidade do sistema vigente, no qual existem impostos cobrados em cascata e embutidos nos preços dos produtos e serviços.
Com a reforma, os tributos passarão a ser cobrados por fora, aparecendo separadamente do valor das mercadorias e dos serviços.
📈 Exceções e benefícios influenciam a alíquota
Um dos fatores apontados para a elevação da alíquota de referência é a quantidade de benefícios e tratamentos diferenciados aprovados durante a tramitação da reforma tributária.
Entre eles estão a isenção para produtos da cesta básica, incluindo proteínas, e benefícios para determinados medicamentos e dispositivos médicos. Também foram aprovadas reduções de alíquotas para atividades de educação, saúde, cultura, esporte e profissões regulamentadas.
Como a reforma tem entre suas premissas manter o nível de arrecadação dos tributos sobre o consumo, a concessão de benefícios a determinados setores pode exigir uma alíquota maior para as atividades que não recebem essas vantagens.
⚠️ Entidades empresariais demonstram preocupação
A proposta do TCU provocou manifestações de preocupação entre representantes de diferentes setores econômicos.
A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) alertou para o risco de aumento da carga tributária sobre empresas, especialmente prestadoras de serviços intensivas em mão de obra. Segundo a entidade, a folha de pagamentos não gera créditos tributários, o que pode ampliar o impacto da nova cobrança sobre essas atividades.
A Associação Brasileira da Indústria de Alimentos (ABIA) também questionou o percentual proposto, afirmando que uma alíquota elevada pode aumentar os custos de produção e pressionar os preços dos alimentos.
Já a Federação das Indústrias do Estado de São Paulo (Fiesp) avaliou que a proposta supera as estimativas anteriores e pode comprometer a competitividade da indústria, os investimentos e a geração de empregos.
A Conexis Brasil Digital, representante das empresas de telecomunicações, também manifestou preocupação com possíveis efeitos sobre os custos dos serviços e os investimentos na expansão das redes.
⚖️ Peso dos impostos sobre o consumo
Dados da Receita Federal mostram que os tributos sobre bens e serviços representaram 43,5% de toda a carga tributária brasileira em 2024, participação superior à média dos países da OCDE.
Esse modelo é associado à chamada regressividade tributária, situação em que pessoas de menor renda comprometem proporcionalmente uma parcela maior de seus recursos com impostos sobre o consumo.
A reforma tributária prevê simplificar a cobrança e dar mais transparência ao sistema. Entretanto, a projeção de uma alíquota próxima ou superior a 30% mantém o debate sobre os efeitos da mudança para consumidores, empresas e para a competitividade da economia brasileira.